
Tassi, petrolio e oro: la bussola dei mercati a settembre
Un mese di svolte: la Fed inverte la rotta, la BCE la prosegue, il petrolio torna protagonista
Settembre 2026 si sta rivelando un mese di snodo per i mercati finanziari. Dopo tre anni di tagli e pause, la Federal Reserve ha alzato il tasso di riferimento di 0,25 punti percentuali nella riunione del 15-16 settembre — il primo dal luglio 2023. Nello stesso periodo, la Banca Centrale Europea ha già alzato il tasso sui depositi al 2,50%, l’inflazione europea è salita al 3,3% spinta dai prezzi energetici e il Brent è tornato sopra i 100 dollari al barile per l’escalation del conflitto tra Stati Uniti e Iran. Un quadro che merita di essere letto con attenzione per capire cosa cambia davvero per chi ha un portafoglio da gestire.
Perché la Fed torna a una politica monetaria restrittiva
Fino a poche settimane fa l’ipotesi di un nuovo rialzo dei tassi USA sembrava improbabile. Il quadro è cambiato rapidamente dopo il simposio di Jackson Hole di fine agosto, quando il presidente della Fed Kevin Warsh ha mantenuto un tono nettamente restrittivo (in gergo tecnico, “hawkish”) nonostante alcuni dati sull’inflazione in miglioramento.
Due elementi hanno pesato in modo particolare:
- L’inflazione non è ancora del tutto sotto controllo. Il CPI di agosto è rimasto fermo al 3,4% annuo, con il carburante (+27,4% su base annua) che ha contribuito per oltre un terzo all’aumento mensile dei prezzi. L’indice core, pur sceso al 2,4% — il valore più basso da marzo 2021 — resta sopra l’obiettivo della Fed del 2%.
- Il mercato del lavoro resta solido. I nuovi posti di lavoro di agosto sono cresciuti ben oltre le attese, con la disoccupazione stabile al 4,1%: un’economia che non mostra segnali di rallentamento è un’economia in cui la Fed ha meno urgenza di allentare la politica monetaria.
Il risultato è stato il rialzo dei Fed Funds al 3,75%-4,00%, un’inversione di rotta significativa rispetto al ciclo di tagli 2024-2025. La decisione arriva dopo una salita dei rendimenti già in corso: quello del Treasury decennale (il titolo di Stato USA a dieci anni) ha toccato il 5%, il livello più alto dal 2007. A nostro modo di vedere, questi livelli possono offrire un’opportunità di ingresso, da valutare in modo graduale e coerente con il profilo di rischio e l’orizzonte temporale di ciascun cliente. Restano fattori di volatilità: l’andamento del petrolio e dell’inflazione può spingere i rendimenti ancora più in alto, con effetti sfavorevoli sui prezzi dei titoli già in portafoglio. Per chi investe in euro va inoltre considerato, con il proprio consulente, il rischio cambio, poiché i Treasury sono denominati in dollari.
Anche la BCE ha già agito
In Europa la Banca Centrale Europea ha alzato i tassi di 0,25 punti percentuali il 10 settembre, portando il tasso sui depositi al 2,50%. La decisione arriva mentre l’inflazione dell’Eurozona accelera al 3,3% annuo (dal 2,9% di luglio), quasi interamente per effetto del rincaro energetico legato alla tensione in Medio Oriente. L’inflazione “core”, che esclude le componenti più volatili, resta invece più contenuta al 2,4%, un dettaglio che la presidente Christine Lagarde ha sottolineato lasciando aperta la porta a ulteriori mosse rialziste, ma senza impegnarsi su un percorso predefinito.
Il petrolio torna a essere un rischio attivo
Se un elemento ha davvero cambiato lo scenario rispetto a poche settimane fa, è il petrolio. L’escalation del conflitto USA-Iran, con scambi di attacchi nello Stretto di Hormuz e il fermo dell’oleodotto East-West saudita, ha spinto il Brent da circa 95 dollari a metà agosto fino a oltre 107 dollari a metà settembre — un livello che non si vedeva da mesi.
Perché conta per chi ha un portafoglio? Perché il petrolio è la materia prima i cui rincari si trasmettono più rapidamente ai prezzi al consumo, attraverso i carburanti e i costi di trasporto. Non è un caso che l’inflazione energetica europea sia salita del 14,3% su base annua proprio nello stesso periodo: un rischio geopolitico che, da elemento marginale (“rischio di coda”, nel linguaggio degli analisti), è diventato un vero motore macroeconomico attivo, capace di influenzare le decisioni delle banche centrali nei prossimi mesi.
Le borse continuano a correre, sostenute dagli utili
Nonostante un contesto di tassi più alti, le borse mondiali restano vicine ai massimi storici. Il motivo è semplice: gli utili delle aziende americane continuano a sorprendere in positivo e i prezzi di borsa ne sono il riflesso. Nel secondo trimestre le società dell’S&P 500 hanno registrato una crescita degli utili del 47,3% su base annua, con stime che restano solide anche per la seconda metà dell’anno.
Tra i risultati trimestrali più seguiti dal mercato figurano quelli di Nvidia, società statunitense che produce processori e sistemi per l’intelligenza artificiale: i ricavi del trimestre chiuso il 26 luglio sono stati pari a 96,2 miliardi di dollari, in crescita del 106% su base annua, e nel corso della conference call del 26 agosto il CFO di Nvidia Colette Kress ha indicato una previsione della società di crescita dei ricavi per l’intero esercizio del 70% nel prossimo anno rispetto a quello presente. Il ciclo di investimenti legato all’intelligenza artificiale (il cosiddetto “capex AI”) è uno dei temi che sostengono i risultati societari: la spesa aggregata degli operatori cloud è stimata dalla stessa Kress intorno agli 800 miliardi di dollari nel 2026.
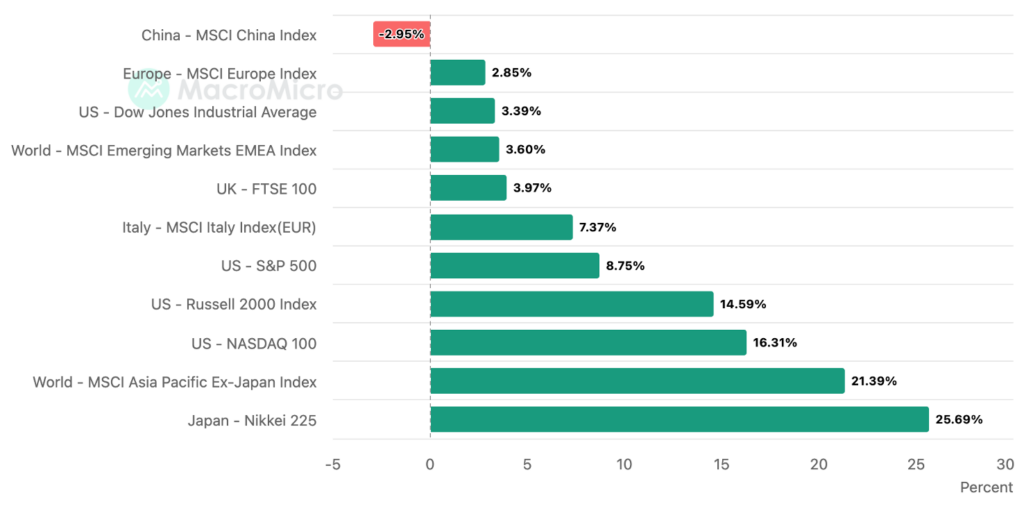
Se si guardano le performance da inizio anno, la fotografia è eterogenea:
- Giappone (Nikkei 225): +25,7% — il mercato con la migliore performance
- Asia Pacifico ex-Giappone: +21,4%
- Nasdaq 100: +16,3%, S&P 500: +8,8%, Italia: +7,4%
- Cina: -2,9%, unico indice importante in territorio negativo
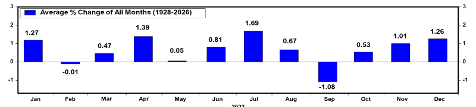
Un dato interessante: nei sei precedenti cicli di rialzo dei tassi degli ultimi trent’anni, l’S&P 500 ha storicamente registrato un calo medio del 3,4% nel mese immediatamente successivo alla prima stretta, per poi recuperare con un rendimento medio del 6,7% a dodici mesi. Un rialzo dei tassi, insomma, non ha quasi mai fatto deragliare un mercato rialzista strutturale — ma può introdurre volatilità nel breve periodo, in un mese, settembre, che è statisticamente il più debole per Wall Street negli ultimi cento anni.
Oro e dollaro: due view che sono cambiate
Un aspetto che vale la pena sottolineare è la revisione della view su due asset chiave.
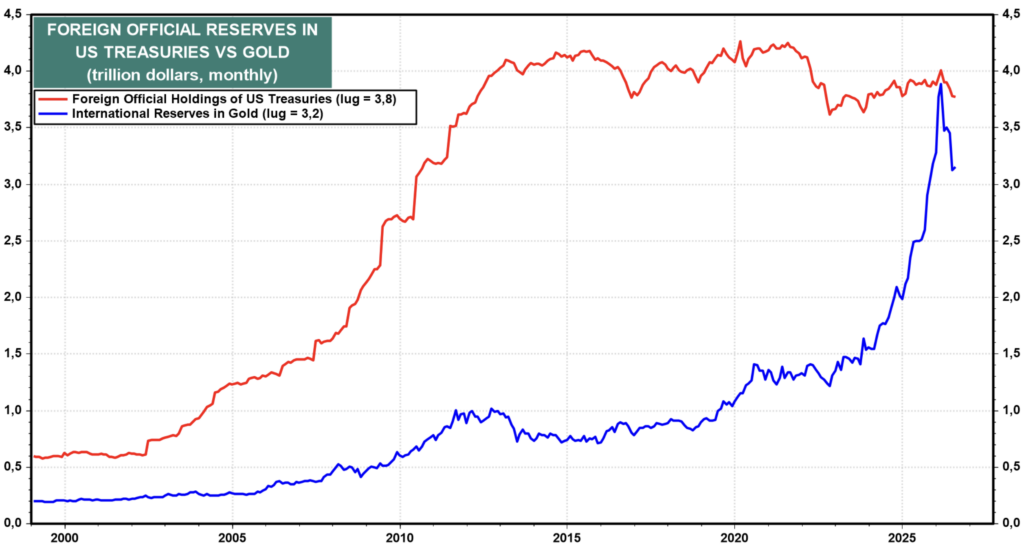
L’oro è stato oggetto di una revisione strutturale al rialzo. Dopo un rally del 15% ad agosto (da 4.100 a quasi 4.700 dollari l’oncia) legato ai timori di svalutazione monetaria, il metallo prezioso si è riposizionato in area 4.300-4.400 dollari. A sostenere la nostra view di lungo periodo ci sono gli acquisti record delle banche centrali: 289 tonnellate nel secondo trimestre 2026, un aumento del 62% su base annua, il miglior trimestre di sempre. Riteniamo che diverse banche centrali possano vedere negli eventuali ribassi delle occasioni di acquisto, nel tentativo di ridurre il peso del dollaro a favore dell’oro nelle proprie riserve internazionali.
La view sul dollaro è stata rivista in chiave più neutrale, dopo un trimestre estremamente movimentato tra interventi del Tesoro americano sulla curva dei rendimenti e a sostegno dello yen, in coordinamento con le autorità giapponesi.
Cosa significa per gli investitori
Tradurre questo scenario in scelte concrete di portafoglio richiede equilibrio, non reazioni impulsive. Alcuni punti fermi che emergono dal quadro attuale:
- La duration obbligazionaria corta resta una scelta prudente. Con i rendimenti a lungo termine ai massimi da quasi vent’anni, mantenere una minore sensibilità ai movimenti dei tassi limita la volatilità del portafoglio obbligazionario — un tema che rientra naturalmente in una consulenza personalizzata agli investimenti tarata sul proprio orizzonte temporale.
- La diversificazione geografica e valutaria conta più che mai. Le performance molto diverse tra i mercati azionari di Giappone, Asia, Stati Uniti, Europa e Cina ricordano quanto sia rischioso concentrare l’esposizione su un’unica area geografica.
- L’oro può svolgere un ruolo di protezione strutturale, non solo tattica, all’interno di un portafoglio ben diversificato, soprattutto in una fase di incertezza geopolitica ed erosione del potere d’acquisto delle valute.
- Il rischio geopolitico va monitorato, non ignorato. L’evoluzione del conflitto in Medio Oriente può avere ricadute dirette sull’inflazione e, di conseguenza, sulle scelte delle banche centrali nei prossimi mesi: un motivo in più per tenere sotto controllo la composizione complessiva del proprio patrimonio con un’analisi patrimoniale periodica.
Errori da evitare in una fase come questa
Di fronte a titoli di giornale che parlano di “rialzo dei tassi”, “guerra in Medio Oriente” e “borse ai massimi”, la tentazione di reagire d’istinto è comprensibile. Ma alcuni errori ricorrenti vanno evitati:
- Vendere in preda all’emotività dopo un titolo allarmante. La volatilità di breve periodo che segue una decisione di politica monetaria è spesso fisiologica, non un segnale di inversione strutturale del mercato.
- Confondere un rischio attivo con una certezza. Il rincaro del petrolio è un fattore da monitorare, ma trasformarlo in una previsione di recessione imminente significa anticipare scenari che i dati, al momento, non confermano.
- Ignorare la stagionalità senza contestualizzarla. Settembre è statisticamente debole per le borse, ma questo non giustifica scelte drastiche: è un elemento tecnico da tenere presente, non una regola da seguire alla lettera.
In sintesi
Il quadro macroeconomico di settembre 2026 racconta una fase di transizione: una politica monetaria che torna a irrigidirsi da entrambe le sponde dell’Atlantico, un rischio geopolitico che permane e un mercato azionario che, sostenuto da utili solidi, continua a mostrare resilienza. Sono ingredienti che convivono, spesso in tensione tra loro, e che rendono ancora più importante un portafoglio costruito su basi solide piuttosto che su previsioni di breve termine.
Non esistono scorciatoie per prevedere con certezza l’evoluzione dei mercati nelle prossime settimane. Esiste, però, la possibilità di costruire un percorso che tenga conto di questi elementi con equilibrio, senza farsi guidare dall’emotività del momento: è il senso del nostro metodo di lavoro. Se in questi giorni ti stai interrogando su come il tuo portafoglio è posizionato rispetto a questi temi — duration, diversificazione geografica, esposizione all’oro — è un buon momento per parlarne con il proprio consulente di riferimento. Puoi anche consultare gli altri approfondimenti nella nostra sezione risorse.
Comunicazione di marketing a carattere informativo, redatta dal team Protection & Growth, consulenti finanziari abilitati all’offerta fuori sede per FinecoBank S.p.A. Non costituisce consulenza in materia di investimenti né raccomandazione personalizzata, offerta o sollecitazione all’acquisto o alla vendita di strumenti finanziari. Le opinioni espresse sono quelle degli autori e possono cambiare senza preavviso. I rendimenti passati non sono indicativi di quelli futuri. Ogni investimento comporta rischi, inclusa la possibile perdita del capitale investito. Le informazioni provengono da fonti ritenute affidabili, ma non ne è garantita la completezza.


