
Fed e BCE sono tornate ad alzare i tassi, l’inflazione dell’Eurozona è risalita al 3,8% e il Treasury decennale è stato collocato al 5,3%. Non è una tempesta improvvisa: è un cambio di stagione. Ecco come leggerlo, dopo le decisioni di Fed e BCE di fine ottobre.
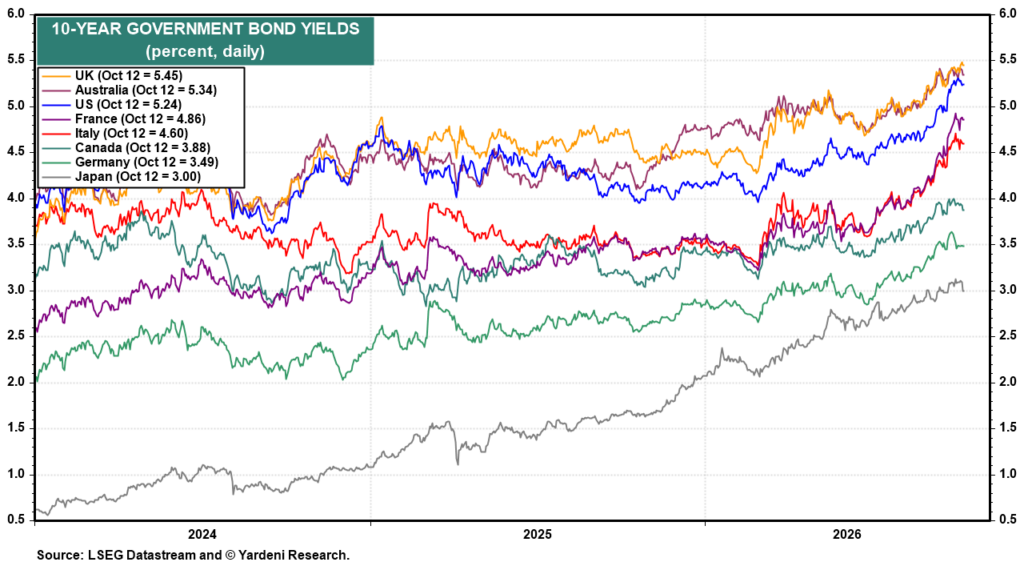
Il 7 ottobre il Tesoro americano ha collocato titoli decennali al 5,3%, il rendimento d’asta più alto dal 2000. Non è un dato isolato. Il 16 settembre la Federal Reserve ha alzato i tassi per la prima volta dal 2023, la BCE lo aveva fatto pochi giorni prima e l’inflazione dell’Eurozona è risalita al 3,8%. Eppure l’economia continua a crescere e gli utili aziendali restano solidi.
Dopo le riunioni di Fed e BCE di fine ottobre, proviamo a mettere ordine: che cosa sta cambiando, che cosa resta da confermare e come guardare ai propri investimenti con lucidità, senza lasciarsi guidare dall’urgenza.
Tassi alti più a lungo: perché potrebbe essere il nuovo normale
Per oltre un decennio ci siamo abituati a tassi vicini allo zero, al punto da considerarli la condizione naturale dei mercati. Le analisi che seguiamo con maggiore attenzione, a partire da quelle dell’economista americano Ed Yardeni, propongono una lettura diversa: l’eccezione erano i tassi bassi, mentre il contesto attuale assomiglia a una normalità ritrovata. Dal «più alti più a lungo» si passa, in altre parole, al «normale più a lungo».
Le ragioni buone e quelle meno buone
Alcune cause sono «buone»: un’economia che regge, la forte domanda di capitali legata agli investimenti in intelligenza artificiale, una produttività in miglioramento. Altre lo sono meno: il rincaro dell’energia, le tensioni geopolitiche, il peso crescente del debito pubblico in diversi Paesi. Il risultato è un costo del denaro che difficilmente tornerà, in tempi brevi, ai livelli dell’ultimo decennio.
Un’immagine può aiutare. Non siamo davanti a una tempesta improvvisa, ma a un cambio di stagione. E un cambio di stagione non si affronta con l’ombrello preso di corsa, ma rivedendo con calma il guardaroba.
Banche centrali: la stretta sui tassi d’interesse torna globale
Fed: inflazione «troppo alta da troppo tempo»
Il 16 settembre la Fed ha alzato i tassi di 25 punti base, al 3,75–4,00%, con decisione unanime. Kevin Warsh, alla guida della banca centrale, ha spiegato che l’inflazione è troppo alta e lo è da troppo tempo. Secondo le proiezioni diffuse in quell’occasione, 16 partecipanti su 18 prevedono almeno un ulteriore rialzo entro fine anno, e il ritorno dell’inflazione al 2% non è atteso prima del 2029. Il 28 ottobre la Fed ha confermato i tassi, ma due membri su dodici hanno votato per un nuovo rialzo immediato e i mercati ne scontano uno a dicembre.
BCE e inflazione italiana: un dato da leggere bene
In Europa il quadro è simile. La BCE ha alzato i tassi a giugno e di nuovo il 10 settembre, portando il tasso sui depositi al 2,50%. L’inflazione dell’Eurozona è salita a settembre al 3,8% (dal 3,2% di agosto); in Italia ha raggiunto il 4,2%, spinta soprattutto dall’energia (+22,6% su base annua).
C’è però un dettaglio importante: l’inflazione di fondo italiana, cioè quella che esclude energia e alimentari freschi, resta all’1,6%. Significa che, per ora, la fiammata dei prezzi è concentrata in poche voci e non si è diffusa all’intera economia.
Il 29 ottobre la BCE ha lasciato i tassi invariati, con il tasso sui depositi al 2,50%. La decisione è stata unanime, ma il Consiglio ha discusso anche un possibile rialzo: l’energia spinge l’inflazione sopra le stime di settembre, mentre la salita dei tassi a lungo termine sta già rendendo più costoso il credito. Per dicembre le letture divergono: PIMCO considera probabile un nuovo ritocco, altri parlano di un rialzo «rinviato, non escluso». Per chi investe conta meno la singola mossa e più la direzione di fondo.
Obbligazioni e BTP: rendimenti di nuovo interessanti, con giudizio
Il rovescio della medaglia dei tassi alti è che le obbligazioni sono tornate a offrire cedole concrete. All’asta del 7 ottobre il Tesoro americano ha collocato 39 miliardi di dollari di decennali al 5,3%, con una domanda robusta: gli acquirenti indiretti, tra cui le banche centrali estere, hanno coperto l’80,3% del totale.
In Italia, il 6 ottobre il BTP decennale rendeva il 4,61% e il Bund tedesco il 3,45%, con lo spread a 116 punti base: più alto rispetto all’estate, ma lontano dalle fasi di tensione del passato. Per chi valuta se investire in obbligazioni o in titoli di Stato, tre aspetti meritano attenzione:
- Durata (duration). È la sensibilità di un titolo ai movimenti dei tassi. Le scadenze lunghe reagiscono di più a eventuali nuovi rialzi; quelle brevi molto meno.
- Rendimento reale. È la cedola al netto dell’inflazione. Con un BTP decennale al 4,61% e l’inflazione italiana al 4,2%, il guadagno reale lordo si riduce a circa mezzo punto: una parte della cedola serve solo a difendere il potere d’acquisto.
- Qualità del credito. Nelle obbligazioni societarie meno solide i premi al rischio hanno iniziato ad allargarsi. Storicamente è proprio nel credito che gli effetti di una politica monetaria restrittiva si vedono per primi.
Chi detiene già titoli a lunga scadenza non ha motivo di allarmarsi: le oscillazioni di prezzo pesano soprattutto su chi deve vendere prima della scadenza. Conta, ancora una volta, la coerenza con il proprio orizzonte temporale.
Azioni e utili aziendali: un mercato più selettivo
Sul fronte azionario il quadro è meno cupo di quanto i titoli sui tassi lascerebbero pensare. La stagione delle trimestrali sta confermando la solidità degli utili, in particolare lungo la filiera dell’intelligenza artificiale. Un caso concreto: TSMC, il principale produttore mondiale di semiconduttori su commessa, ha chiuso il terzo trimestre con ricavi per 46,7 miliardi di dollari (+41% su base annua), utile netto in crescita del 68,7% e margine lordo al 66,4%.
Crescita forte, ma non uniforme
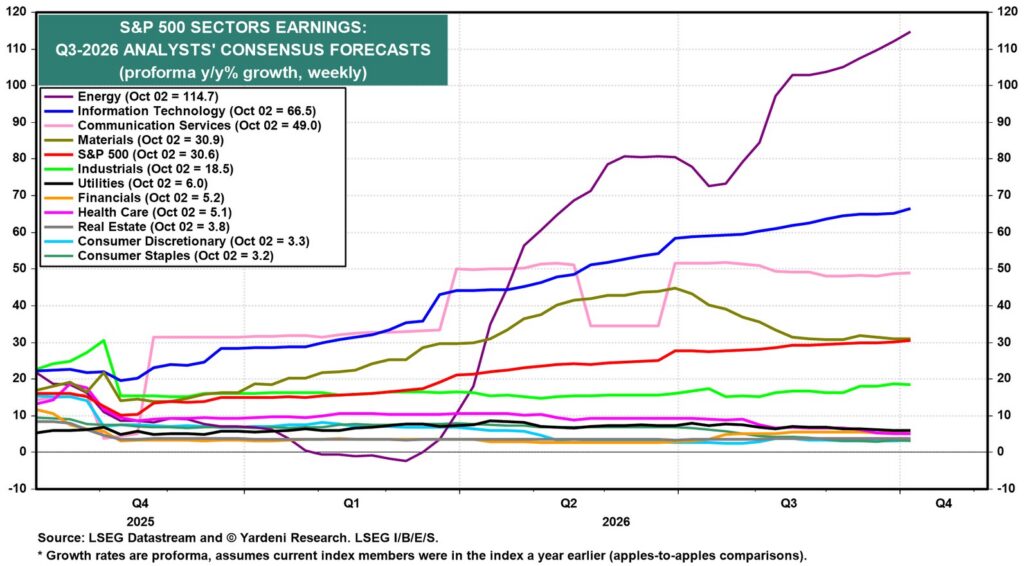
Per l’S&P 500 le stime di consenso indicano una crescita degli utili del 30,6% nel terzo trimestre 2026: sarebbe il terzo trimestre consecutivo sopra il 25%. La crescita, però, è disomogenea. Guidano Energia (+114,7%), Tecnologia (+66,5%) e Comunicazioni (+49,0%); molto più contenute le attese per Beni voluttuari (+3,3%) e Beni di prima necessità (+3,2%).
Perché i tassi pesano sulle valutazioni
Con tassi più alti il mercato tende a «pagare» meno ogni euro di utile futuro: è come scontare oggi un incasso di domani a un tasso più elevato. Il rapporto prezzo/utili atteso dell’S&P 500 è sceso intorno a 18,4 volte, quello delle sette grandi tecnologiche a 22,8. Dal 2025, inoltre, il rialzo della Borsa americana è sostenuto interamente dalla crescita degli utili, non da un’espansione dei multipli. Sono segnali tipici di una fase matura del ciclo: non necessariamente l’anticamera di un ribasso, ma un contesto in cui selettività e diversificazione contano più del solito.
Tre scenari a confronto per i prossimi mesi
Nessuno conosce la prossima mossa delle banche centrali. È però utile ragionare per scenari, per capire come reagirebbero le diverse parti del patrimonio.
| Scenario | Cosa accade | Possibili effetti sul patrimonio |
|---|---|---|
| Tassi stabili ma elevati | BCE e Fed si fermano sui livelli attuali, l’inflazione rallenta gradualmente | Cedole interessanti sulle scadenze brevi e medie; azioni sostenute dagli utili |
| Stretta prolungata | L’inflazione energetica si trasmette ai prezzi, nuovi rialzi dei tassi | Pressione sui titoli a lunga durata e sul credito meno solido; maggiore volatilità azionaria |
| Rallentamento economico | La crescita frena, le banche centrali tornano prudenti | Recupero dei titoli di Stato di qualità; utili aziendali sotto esame |
Il punto non è indovinare quale scenario si realizzerà, ma costruire un patrimonio che regga ragionevolmente in tutti e tre.
Cosa significa per gli investitori
Più che una scelta tra entrare e uscire dal mercato, lo scenario suggerisce di verificare l’allineamento del portafoglio. Tre domande aiutano a farlo:
- Liquidità: svolge una funzione definita nel patrimonio, oppure è un residuo rimasto sul conto?
- Obbligazioni: durata e qualità degli emittenti sono coerenti con l’orizzonte temporale e con la tolleranza alle oscillazioni?
- Azioni: la componente azionaria è davvero diversificata, o è concentrata su pochi titoli o su un unico tema?
Sono valutazioni che chiedono di guardare il patrimonio nel suo insieme, non il singolo strumento. Investimenti, liquidità, previdenza, protezione e pianificazione successoria concorrono a determinarne la tenuta nelle diverse fasi del ciclo. È il lavoro che svolgiamo ogni giorno nella nostra consulenza finanziaria: non inseguire la notizia, ma verificare che l’assetto resti coerente con gli obiettivi.
Errori da evitare quando i tassi restano alti
- Inseguire il rendimento più alto allungando la durata dei titoli senza considerare il proprio orizzonte.
- Guardare solo la cedola nominale, dimenticando l’inflazione: è il rendimento reale a proteggere il potere d’acquisto.
- Decidere in funzione di una singola riunione della BCE: una mossa di 25 punti base raramente giustifica un cambio di strategia.
- Confondere un buon tema con un portafoglio diversificato: l’intelligenza artificiale sta generando utili reali, ma concentrarsi su pochi nomi aumenta il rischio.
Conclusione: un cambio di stagione, non una tempesta
Tassi più alti più a lungo, inflazione spinta dall’energia, utili ancora solidi: il quadro chiede attenzione, non allarme. Le obbligazioni tornano a remunerare, le azioni restano sostenute dai risultati, ma la selettività conta più di prima. La domanda utile, oggi, non è «cosa farà la BCE alla prossima riunione?», ma «il mio patrimonio è vestito per questa stagione?».
Se desideri ripercorrere insieme l’assetto dei tuoi investimenti alla luce di questo scenario, il nostro team di consulenti finanziari Fineco è a disposizione per un confronto, con i tempi e i modi che preferisci.
Consulente Finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., soggetto autorizzato e vigilato da Consob. Contenuto a fini informativi, non costituisce consulenza personalizzata né sollecitazione all’investimento.


