
Fed in pausa, mercati in equilibrio: la mappa di agosto
Dalla svolta “hawkish” di Warsh alla pausa prolungata: come cambia lo scenario per chi investe
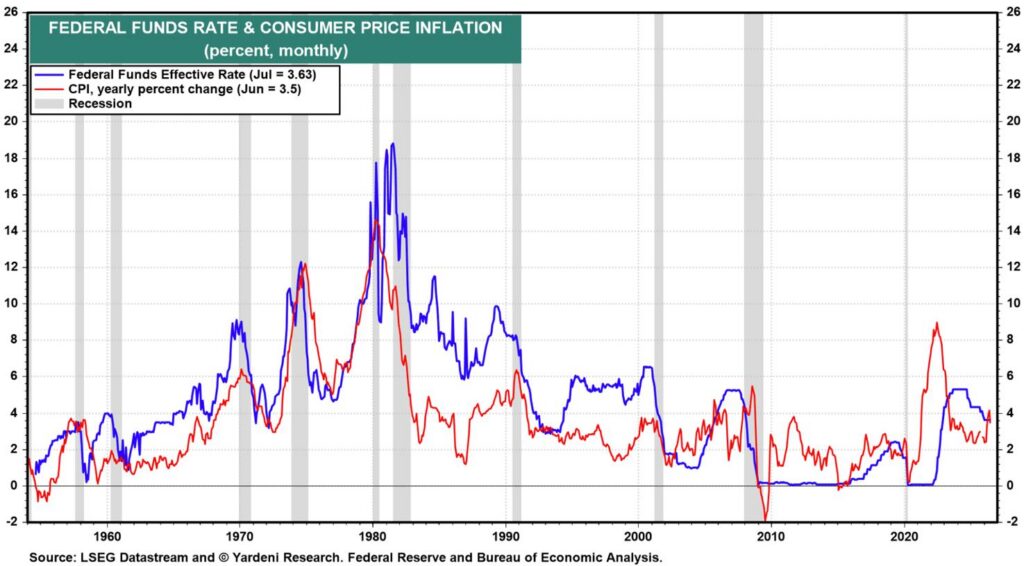
Il 28 e 29 luglio 2026 la Federal Reserve ha lasciato i tassi fermi al 3,50-3,75%, con tre membri del board che avrebbero invece voluto alzarli: il dissenso più ampio dal 2016, ma nella direzione opposta rispetto a quanto molti si aspettavano solo un mese prima. Nel frattempo la probabilità implicita di un rialzo a settembre è scesa dal 60% a una forbice tra il 30% e il 45% 45%, nonostante l’inflazione sia tornata a salire e si attesti al 3,5% Un cambio di scenario che merita qualche riflessione, senza allarmismi ma con lucidità.
Un ciclo economico “a due velocità”
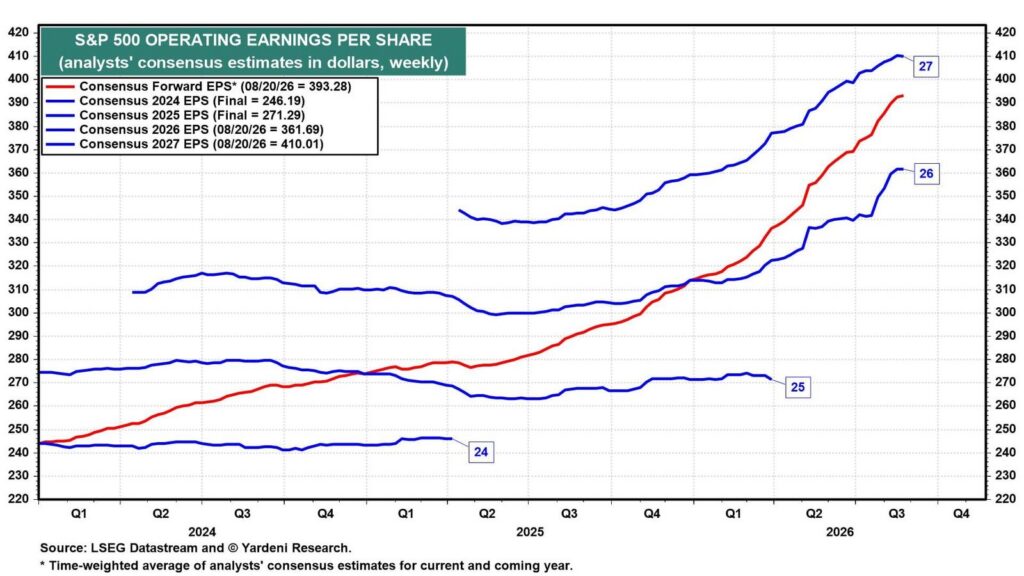
L’economia americana continua a correre su due binari paralleli. Da un lato, il capex legato all’intelligenza artificiale e gli utili societari restano solidi: gli analisti si aspettano una crescita degli utili dell’S&P 500 del 26,1% nel 2026, un ritmo notevole per un mercato già maturo. Dall’altro, alcuni segnali di raffreddamento si fanno più evidenti, in particolare sul mercato del lavoro.
Il lavoro rallenta, ma non è (ancora) un allarme recessione
A luglio i nuovi occupati sono stati appena 23mila, contro attese di +80mila, e il tasso di partecipazione alla forza lavoro è sceso al 61,4%, il livello più basso dal 2020. Va detto con chiarezza: si tratta più di un problema di offerta di lavoro — pensionamenti, disallineamento delle competenze legato all’AI — che di un reale calo della domanda. I posti vacanti restano infatti oltre 7,3 milioni.
I “colli di bottiglia” dell’intelligenza artificiale
Data center, energia, semiconduttori e memoria stanno vivendo una fase di scarsità strutturale: i prezzi dei chip di memoria sono saliti del 60-80% in pochi mesi. È una dinamica che sostiene crescita e margini delle aziende del settore, ma che alimenta anche pressioni sui prezzi lungo tutta la filiera — un fattore da monitorare per l’inflazione dei prossimi mesi.
La Fed frena, la BCE stringe: la mappa delle banche centrali cambia
A luglio la view prevalente era quella di una Fed aggressiva contro banche centrali globali più caute. I dati di agosto hanno in parte ribaltato questa narrativa:
- Federal Reserve: Federal Reserve: tassi fermi, mercato che prezza un’alta probabilità
- BCE: toni più restrittivi del previsto, con un rialzo di 25 punti base ritenuto quasi certo a settembre e un secondo intervento atteso a dicembre
- BOJ: possibile accelerazione dei rialzi, con lo yen ai minimi da quarant’anni
Il discorso di Jackson Hole (27-29 agosto) e il FOMC del 15-16 settembre restano gli appuntamenti chiave per confermare — o smentire — questa impostazione.
Perché i rendimenti a lungo termine restano alti anche con la Fed ferma
Un dettaglio tecnico ma rilevante: il Treasury USA a 10 anni ha toccato il 4,75% di rendimento annuo e quello a 30 anni ha superato il 5,2%, il massimo dal 2001. Non è solo un effetto delle attese sui tassi Fed: pesano soprattutto il cosiddetto term premium — il compenso richiesto dagli investitori per detenere titoli a lunga scadenza — e un deficit fiscale USA in forte espansione (432 miliardi di dollari solo a luglio). In pratica, è il mercato stesso a irrigidire le condizioni finanziarie al posto della banca centrale.
Borse: utili solidi, valutazioni ancora sotto controllo
Il rialzo azionario del 2026 continua a essere guidato più dagli utili reali che dall’entusiasmo speculativo: nel secondo trimestre l’88% delle società dell’S&P 500 ha battuto le stime, con una sorpresa media del 29,2%, la più ampia dal 2008. Il rapporto prezzo/utili del settore tecnologico resta a 22,2 volte gli utili attesi, ben lontano dai 55x dei picchi della bolla del 2000.
Guardando alla mappa geografica, Giappone e Asia Pacifico ex-Giappone guidano la classifica, spinti dal tema dei semiconduttori; Wall Street resta solida ma con un ritmo più contenuto, mentre la Cina è l’unico grande mercato in territorio negativo, penalizzata dalla debolezza della domanda interna.
La nuova bussola: monetizzazione, non solo entusiasmo per l’AI
Le trimestrali di fine luglio hanno introdotto un tema nuovo: la tensione tra capex e flusso di cassa. Alcuni grandi nomi tecnologici hanno registrato flussi di cassa negativi nel trimestre, a fronte di piani di investimento ancora più ambiziosi. Un criterio utile per orientarsi è il rapporto tra ricavi già contrattualizzati legati all’AI e il capex sostenuto: sopra 1 volta, i ricavi coprono già l’investimento; sotto 1 volta, si sta spendendo più di quanto si stia oggi monetizzando. È un filtro più selettivo rispetto al comprare l’intero comparto AI in modo indiscriminato.
Oro e Dollaro: da posizioni direzionali a neutralità
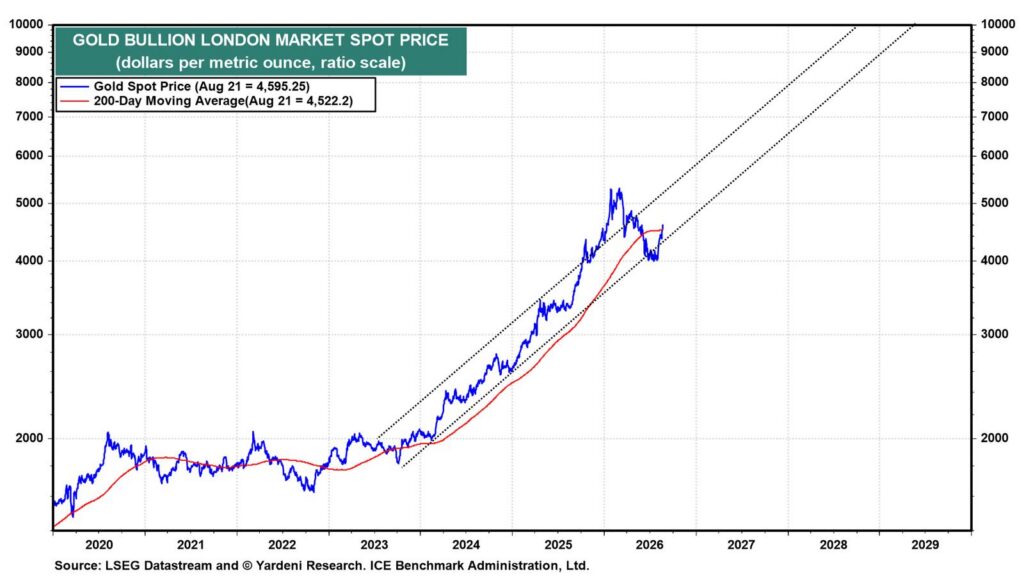
Due delle view più nette di luglio necessitano di revisione. Il Dollaro USA, dato per strutturalmente forte, è sceso sotto quota 100 sull’indice DXY dopo un intervento valutario coordinato USA-Giappone — il primo in circa trent’anni. L’oro, per cui si ipotizzava debolezza, ha invece riconosciuto quota 4.000 dollari/oncia come supporto per un rimbalzo del 7-10% in una settimana, sostenuto anche da un atteggiamento più attendista della Fed.
Cosa significa per gli investitori
Tradotto in termini pratici, questo scenario suggerisce alcune attenzioni concrete, più che decisioni drastiche:
- Restare investiti con disciplina, privilegiando qualità e diversificazione settoriale e geografica, evitando di farsi guidare dalla sola performance recente di un singolo tema
- Mantenere una duration obbligazionaria corta, con preferenza per titoli di qualità e strumenti indicizzati all’inflazione, in un contesto di rendimenti a lunga scadenza ancora elevati
- Tenere una quota di liquidità tattica, utile sia come cuscinetto in una fase di stagionalità storicamente meno favorevole (agosto-settembre), sia come riserva per cogliere eventuali correzioni
Per chi ha in portafoglio duration lunga su titoli di Stato, questo non è un motivo di allarme: è piuttosto uno spunto per verificare, insieme al proprio consulente, se il bilanciamento attuale rispecchia ancora gli obiettivi e l’orizzonte temporale personali.
Errori da evitare in questa fase
Alcuni comportamenti, per quanto comprensibili d’istinto, rischiano di essere controproducenti:
- Liquidare posizioni azionarie strategiche solo per timore della stagionalità estiva: la storia mostra che agosto-settembre sono mesi tipicamente più volatili, non necessariamente negativi
- Inseguire l’intero comparto AI in modo indiscriminato, senza distinguere tra aziende che già monetizzano l’investimento e aziende che stanno ancora spendendo più di quanto incassino
- Interpretare la view neutrale su oro e dollaro come un segnale direzionale: significa piuttosto che il quadro è più incerto, e che vale la pena attendere maggiore chiarezza da Jackson Hole e dal FOMC di settembre prima di riposizionarsi
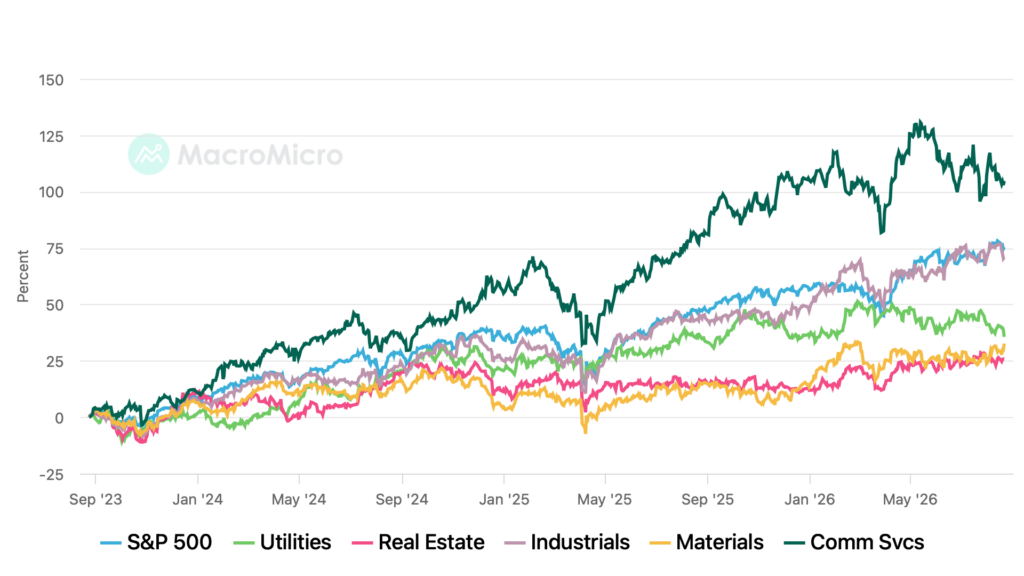
- Trascurare l’impatto positivo degli investimenti in AI (Capex) su settori economici diversi da quello tecnologico, come le utility (energia elettrica, acqua, ecc.) o le aziende farmaceutiche, che beneficiano di tempi ridotti di ricerca e sviluppo nei brevetti.
- Estendere la scadenza degli investimenti obbligazionari solo per inseguire un rendimento annuo di poco superiore, quando un eventuale rialzo dei tassi farebbe scendere maggiormente il prezzo delle obbligazioni a lungo termine.
Uno sguardo alle prossime settimane
Il quadro che emerge da questo aggiornamento non è quello di un’economia in difficoltà, ma di un ciclo resiliente che sta semplicemente cambiando ritmo. La Fed è più attendista di quanto si pensasse a luglio, la BCE più restrittiva, e temi come l’oro e il dollaro richiedono oggi più prudenza interpretativa che convinzione direzionale. In mezzo a questi aggiustamenti, la cosa più importante resta la stessa: un portafoglio costruito su obiettivi personali, orizzonte temporale e reale tolleranza al rischio, più che sull’inseguimento della notizia del momento.
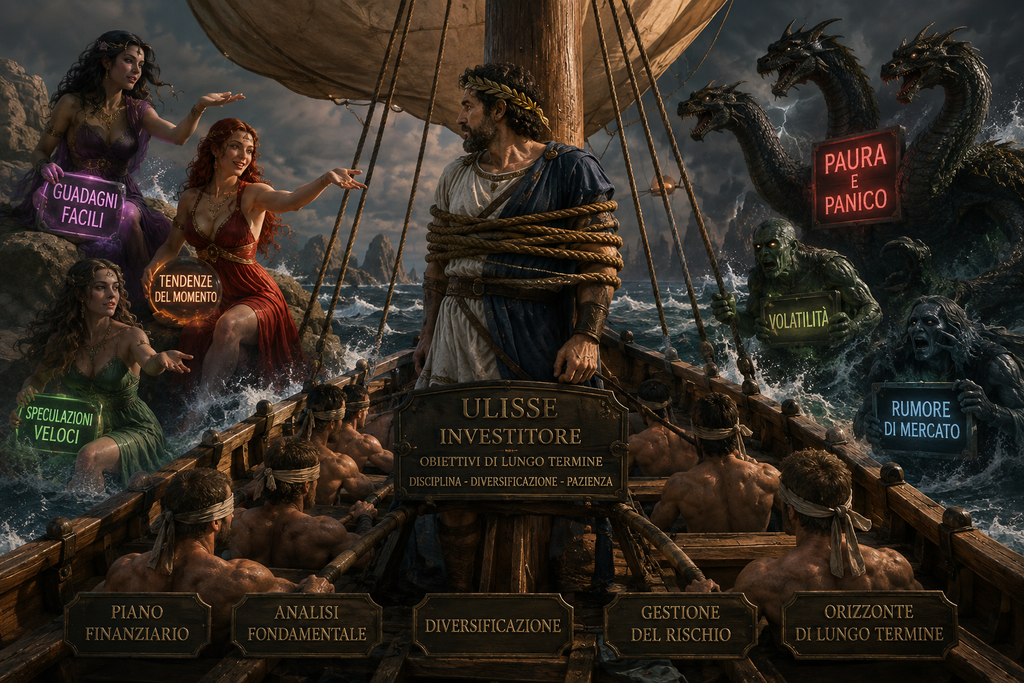
Come le sirene di Ulisse, il canto ammaliante della performance recente di un singolo tema o del rendimento di obbligazioni a lunga scadenza può sembrare irresistibile: la strategia migliore, per chi investe, resta legarsi all’albero maestro della propria disciplina di portafoglio, senza lasciarsi trascinare fuori rotta dall’entusiasmo del momento.
Se preferisci confrontarti direttamente su come questi temi si riflettono sulla tua situazione specifica, il nostro team è a disposizione per una consulenza finanziaria personalizzata senza impegno.
Le informazioni contenute in questo articolo hanno finalità puramente informativa ed educativa e non costituiscono consulenza finanziaria, raccomandazione personalizzata o sollecitazione all’investimento ai sensi della normativa Consob. Le performance passate non sono indicative di quelle future. Prima di ogni decisione di investimento si raccomanda di rivolgersi al proprio consulente finanziario di riferimento.


