
La Fed cambia rotta: cosa cambia davvero per i tuoi risparmi
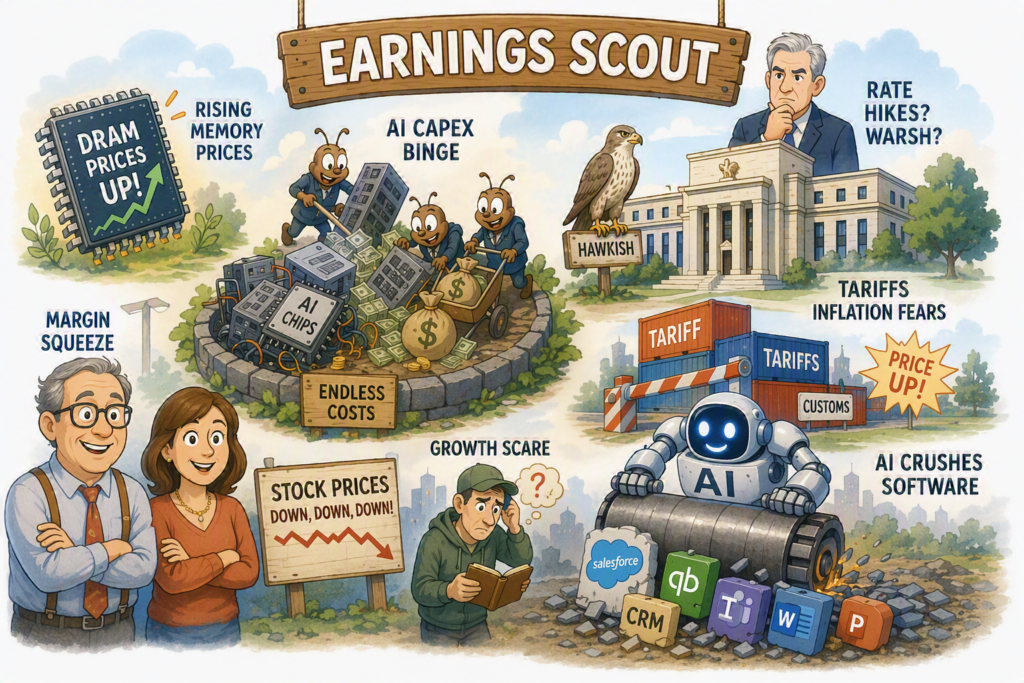
Dopo mesi in cui il mercato scommetteva su tagli dei tassi, la Federal Reserve ha cambiato improvvisamente narrazione: l’inflazione core resta sopra il 3%, il mercato del lavoro regge, e nove membri su diciotto del comitato di politica monetaria ipotizzano già un rialzo entro fine anno. Non è un dettaglio tecnico da addetti ai lavori: è un cambio di scenario che tocca obbligazioni, azioni, valute e, di riflesso, i piani di ogni risparmiatore.
Il nuovo corso della Federal Reserve: da “taglio” a “rialzo”
Fino a poche settimane fa lo scenario prevalente era quello di una Fed pronta ad allentare la politica monetaria. Il quadro si è ribaltato con il cambio alla guida della banca centrale americana: il neo presidente ha impresso da subito un tono più restrittivo, meno orientato a fornire indicazioni dettagliate sui prossimi passi e più concentrato sui dati in arrivo, mese dopo mese.
Perché l’inflazione non molla la presa
Il termometro dell’inflazione preferito dalla Fed segnala pressioni ancora elevate, ben sopra l’obiettivo del 2%. A pesare sono più fattori insieme: le tensioni geopolitiche che hanno spinto in alto il prezzo dell’energia, un mercato del lavoro che non dà segnali di cedimento e colli di bottiglia produttivi che continuano ad alimentare i listini, in particolare nella filiera legata all’intelligenza artificiale, dove la scarsità di componenti chiave ha fatto impennare i costi.
Le probabilità di un rialzo stanno salendo
I mercati dei futures aggiornano di settimana in settimana le probabilità di un intervento restrittivo: le stime più recenti indicano una possibilità concreta di un rialzo già nel meeting di fine luglio, con probabilità che superano il 70-80% per gli incontri di settembre e ottobre secondo gli strumenti di mercato più seguiti dagli analisti. Alcune delle principali case d’investimento internazionali hanno rivisto le proprie previsioni, arrivando a ipotizzare fino a tre rialzi nel corso del 2026.
Il contesto macroeconomico: AI, lavoro e consumi
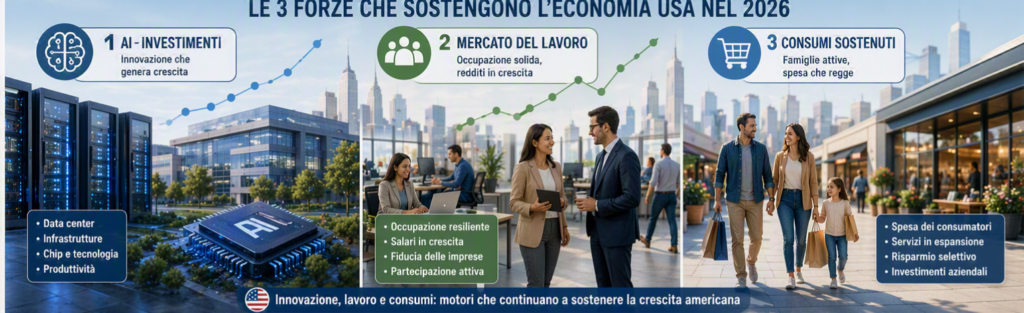
Per capire le mosse della Fed serve guardare al quadro d’insieme, che nel 2026 mescola dinamiche nuove e vecchie conoscenze. Tre forze stanno sostenendo (e complicando) l’economia USA:
- L’intelligenza artificiale come motore e come rischio inflazionistico: gli investimenti in infrastrutture e data center restano imponenti, ma la scarsità di componenti chiave ha fatto salire i prezzi, alimentando nuove pressioni sui listini.
- Un mercato del lavoro resiliente: nonostante alcuni dati mensili altalenanti, l’occupazione regge, togliendo alla Fed un argomento per allentare la stretta.
- Consumi sostenuti: la spesa delle generazioni più anziane continua a fare da cuscinetto, mentre le aziende investono massicciamente in capacità produttiva.
La reazione del mercato obbligazionario
Il primo mercato a “parlare” è sempre quello obbligazionario. I rendimenti dei titoli di Stato a breve termine si sono avvicinati, e in alcuni casi superati, quelli delle scadenze più lunghe: un fenomeno noto come inversione della curva dei rendimenti. In pratica, quando i tassi a breve sono più alti di quelli a lunga scadenza, il mercato sta segnalando incertezza sul futuro: può essere il timore di un rallentamento economico, oppure semplicemente la convenienza a restare “corti” per evitare la volatilità dei titoli a lunga durata.
Il rendimento del decennale americano si è avvicinato a soglie che non si vedevano da tempo, un livello psicologicamente importante per chi gestisce portafogli obbligazionari.
Cosa significa per gli investitori: implicazioni pratiche
In fasi come questa, la tentazione più pericolosa è agire d’impulso. Meglio invece ragionare per asset class.
Obbligazionario: attenzione alla duration
Con i tassi in salita, i titoli a tasso fisso e lunga scadenza già in portafoglio perdono valore in termini di mercato. Le strategie più prudenti privilegiano oggi:
- Duration più contenute, per ridurre la sensibilità del portafoglio ai movimenti dei tassi.
- Strumenti indicizzati all’inflazione, che aiutano a proteggere il potere d’acquisto reale del capitale.
- Un approccio graduale, senza smobilizzare posizioni di lungo periodo in modo affrettato.
Se hai in portafoglio obbligazioni a lunga scadenza acquistate in anni diversi, non serve alcun allarmismo: una revisione ragionata, non una fuga precipitosa, è quasi sempre la scelta più sensata.
Azionario: la rotazione settoriale in corso
Non tutti i settori reagiscono allo stesso modo a un contesto di tassi più alti:
- I titoli growth e tecnologici, il cui valore dipende molto da utili attesi lontani nel tempo, soffrono maggiormente quando i tassi salgono.
- Settori più “tradizionali” come finanziari, salute e utility tendono a mostrare maggiore tenuta, complici valutazioni più contenute e, per alcuni, un legame diretto con gli investimenti infrastrutturali legati all’AI.
Valute e materie prime: il ritorno di un dollaro forte
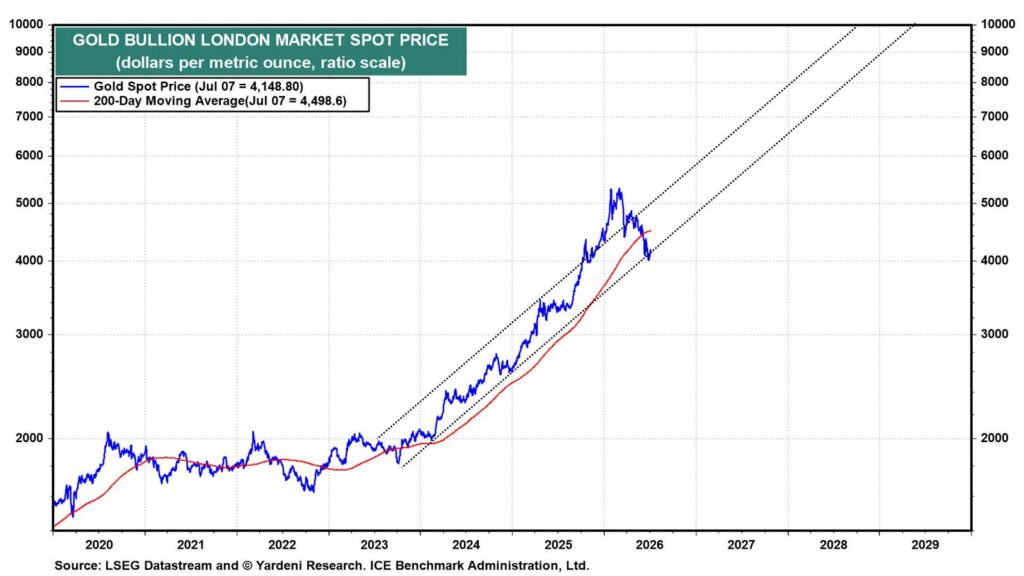
Tassi USA più alti rendono gli asset in dollari più remunerativi per gli investitori internazionali, sostenendo il cambio. Un dollaro forte, di riflesso, tende a pesare sull’oro e sulle materie prime quotate in dollari. Per chi ha investimenti in valuta estera, è un buon momento per rivalutare i costi (e i benefici) della copertura del cambio insieme al proprio consulente.
Errori da evitare in questa fase
- Andare contro la banca centrale. Storicamente, scommettere su un allentamento quando la Fed segnala l’esatto opposto è una strategia che nella maggior parte dei casi si è rivelata perdente.
- Restare fermi su duration lunghe “per abitudine”. Non muoversi non è prudenza, è inerzia: mantenere posizioni obbligazionarie a lunga scadenza in un contesto di tassi in salita può erodere valore in modo silenzioso.
- Trattare l’azionario come un blocco unico. Ignorare le rotazioni settoriali e restare ancorati ai “vincitori” degli anni scorsi, senza rivedere la diversificazione, è un errore comune quanto evitabile. Per capire come proteggere il potere d’acquisto dei tuoi risparmi in un contesto di inflazione persistente, può esserti utile il nostro approfondimento su come proteggere i risparmi dall’inflazione.
- Sottovalutare la reale esposizione geografica del portafoglio. In fasi di divergenza tra le politiche monetarie delle diverse banche centrali, capitali e valute si muovono in modo meno prevedibile: la diversificazione geografica torna centrale.
Conclusione: prudenza sì, immobilismo no
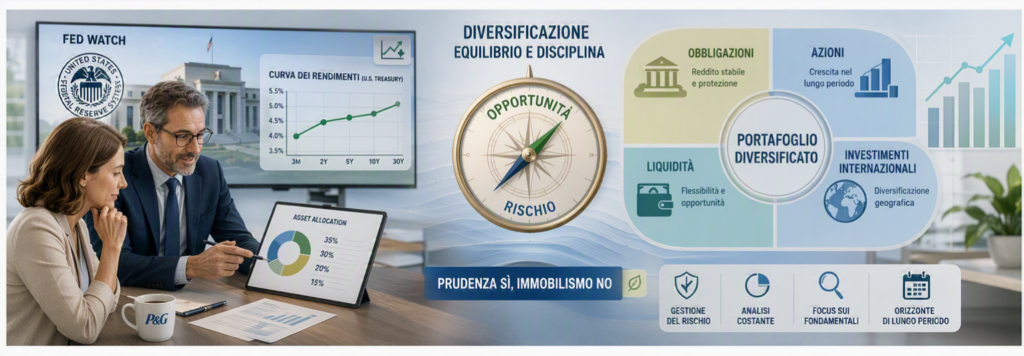
Il messaggio che arriva da Washington è chiaro: la battaglia contro l’inflazione non è ancora vinta, e i tassi potrebbero restare più alti più a lungo di quanto molti si aspettassero solo qualche mese fa. Non è un motivo per allarmarsi né, tantomeno, per stravolgere il proprio piano finanziario da un giorno all’altro. È piuttosto un invito a fare ciò che un buon triangolo strategico di portafoglio dovrebbe sempre prevedere: rivedere periodicamente asset allocation, duration e diversificazione, alla luce di un contesto che cambia.
Le fasi di volatilità, se lette con lucidità, non sono solo un rischio: possono diventare un’occasione per ribilanciare con metodo, anziché per emotività.
Se questo scenario solleva dubbi sulla tua situazione specifica, parliamone al prossimo confronto con il tuo consulente: una rilettura del portafoglio alla luce di questi elementi può aiutarti a trasformare le incertezze di oggi in scelte più consapevoli per domani.
Il presente articolo ha finalità puramente informativa ed educativa e non costituisce consulenza finanziaria personalizzata, sollecitazione al pubblico risparmio né raccomandazione di investimento. Le informazioni riportate si basano su dati e proiezioni di mercato aggiornati al momento della pubblicazione e sono soggette a variazione. Per una valutazione adeguata al proprio profilo di rischio e ai propri obiettivi si raccomanda di rivolgersi a un consulente finanziario abilitato. Team P&G opera in qualità di consulente finanziario abilitato all’offerta fuori sede, affiliato a FinecoBank S.p.A., soggetta a vigilanza Consob.


